صافي الربح بعد الإعلانات هو ما يتبقى لك من قيمة الطلب بعد أن تطرح منها تكلفة المنتجات، وتكاليف الطلب نفسه كالتغليف وعمولة البائع، ونصيب هذا الطلب من الإنفاق الإعلاني في اليوم الذي جاء فيه. هذا الرقم، لا إجمالي المبيعات، هو ما يحدد إن كان متجرك يربح.
المشكلة الشائعة أن الإعلانات تُعامل كمصروف شهري عام يُطرح في النهاية. فيبدو كل طلب رابحًا على حدة، بينما الشهر كله خاسر. في هذا المقال نشرح كيف يربط نظام المتجر من سوبريم تكس الإنفاق الإعلاني بكل طلب.
محتويات المقال
- يوم مبيعات جيد… أم مكلف؟
- المعادلة التي يحسبها النظام عنك
- توزيع الإعلانات: بالتساوي أم حسب القيمة؟
- ROAS وCAC بلغة التاجر
- من يرى أرقام الربح؟
- الأسئلة الشائعة
- السؤال الذي يتغير
يوم مبيعات جيد… أم مكلف؟
صاحبة متجر ملابس أطلقت إعلانين على صفحتين مختلفتين. في نهاية اليوم جاءت الطلبات كلها تقريبًا من الصفحة الأولى، بينما لم تجلب الثانية طلبًا واحدًا نشطًا، وأُلغي من طلبات الصفحة الأولى طلبان قبل الشحن.
لو حسبت الربح بالطريقة المعتادة، لقسمت إنفاق اليوم كله على كل الطلبات بما فيها الملغاة، ولما انتبهت إلى أن الصفحة الثانية أنفقت دون عائد. أما الحساب الصحيح فيقول: إنفاق الصفحة الأولى يتوزع على طلباتها النشطة فقط، والطلبان الملغيان خارج الحساب، وإنفاق الصفحة الثانية يظهر وحده تحت اسم «إنفاق مهدر» لتتخذ فيه قرارًا.
المعادلة التي يحسبها النظام عنك
صافي ربح الطلب يساوي قيمته، ناقص تكلفة منتجاته، ناقص تكاليفه الثابتة أو النسبية، ناقص حصته من الإعلانات. لا جديد في المعادلة. الجديد أن مكوناتها تُجمع تلقائيًا لكل طلب:
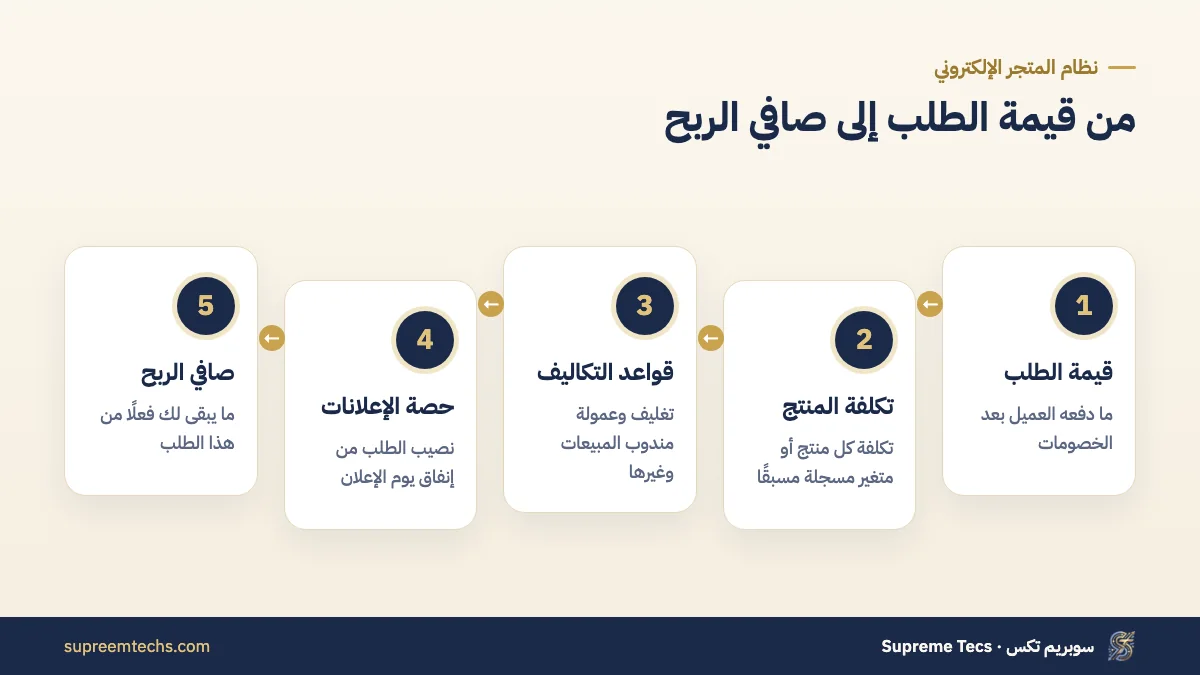
تكلفة كل منتج تُسجل في الكتالوج. وتكاليف الطلب تأتي من قواعد تعرّفها مرة واحدة: قيمة ثابتة لكل طلب أو نسبة من قيمته. التغليف مثال، وعمولة البائع الذي أنشأ الطلب مثال آخر. وتُحفظ تفاصيل هذه التكاليف مع الطلب لحظة البيع، فإذا عدّلت القاعدة لاحقًا بقيت الطلبات القديمة على حسابها الأصلي.
توزيع الإعلانات: بالتساوي أم حسب القيمة؟
تُدخل إنفاقك اليومي لكل صفحة إعلانية، وتُنسب الطلبات إلى الصفحة التي جاءت منها. بعدها تختار طريقة التوزيع:
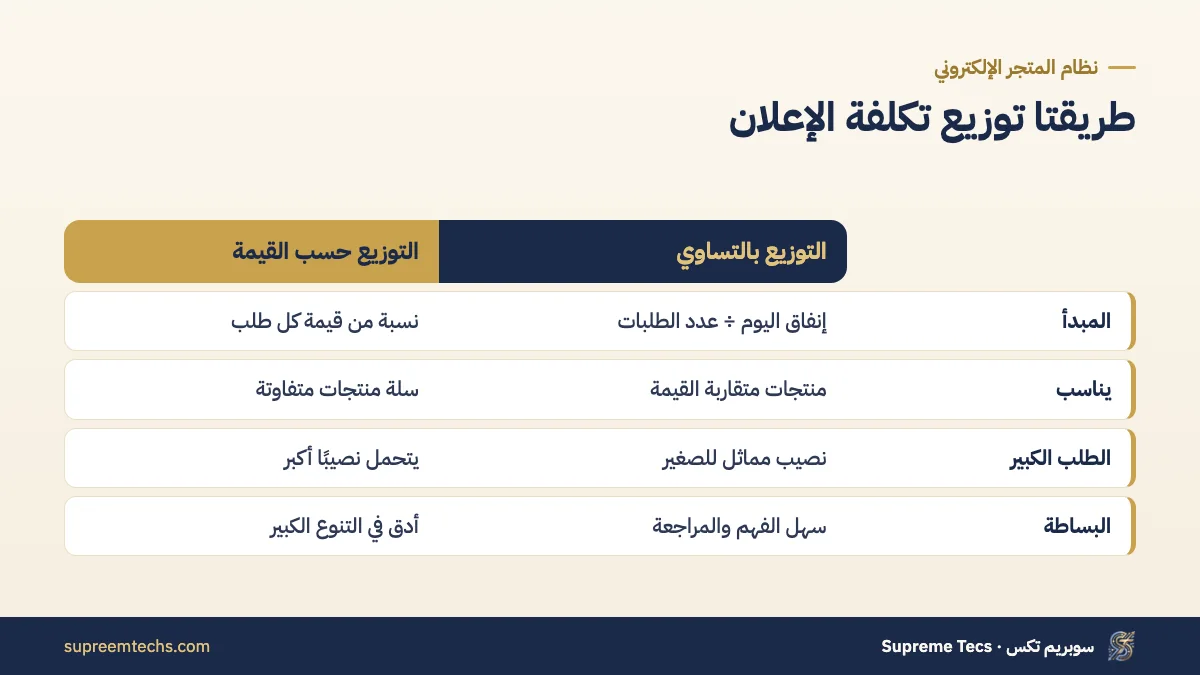
إن كانت منتجاتك متقاربة القيمة فالتوزيع بالتساوي أوضح وأسهل مراجعة. وإن كانت سلتك تضم منتجات صغيرة وأخرى كبيرة القيمة، فالتوزيع حسب القيمة أعدل، لأن الطلب الكبير يتحمل نصيبًا أكبر. وفي الحالتين لا يدخل في القسمة طلب ملغى أو مرتجع.
أما الإنفاق المهدر، فلك أن تتركه ظاهرًا وحده، أو أن توزعه على الطلبات النشطة حتى يتطابق ربح الطلبات مع قائمة الأرباح والخسائر الموحدة.
ROAS وCAC بلغة التاجر
بعد أن تصبح الأرقام دقيقة، يستحق مؤشران متابعة يومية. الأول ROAS، أي العائد على الإنفاق الإعلاني: كم بعت مقابل كل وحدة أنفقتها على الإعلان. والثاني CAC، أي تكلفة اكتساب العميل: كم أنفقت لتحصل على طلب واحد.
إذا اقتربت تكلفة الاكتساب من هامش الطلب، فأنت تشتري المبيعات تقريبًا بما تربحه منها. ويمكن ضبط تنبيهات تصلك حين ينخفض العائد عن حد تختاره، أو يتراجع هامش الربح، أو ترتفع نسبة الإلغاء، أو تتجاوز تكلفة الإعلانات نسبة معينة من الإيرادات.
من يرى أرقام الربح؟
ليس كل فريقك. أرقام التكلفة والربح تظهر للأدوار التي تحمل صلاحية رؤية التكاليف، وصاحب المتجر يراها دائمًا. فريق الإعلانات يتابع الإنفاق والطلبات والعائد دون أن يطّلع على الهوامش. هذا الفصل يحمي معلوماتك دون أن يعطل عمل أحد.
هذه التقارير جزء من نظام المتجر الإلكتروني. ولأن الإلغاء يقتطع من الربح مباشرة، يكمّل هذا المقال حديثنا عن تقليل إلغاء طلبات الاستلام، كما تدخل عمولات البائعين في الحساب نفسه كما شرحنا في مقال المنصات متعددة التجار.
الأسئلة الشائعة
لماذا يختلف ربحي الحقيقي عن الربح الظاهر في الطلبات؟
لأن الربح الظاهر لا يطرح عادة نصيب الطلب من الإعلانات ولا تكاليفه التشغيلية، بينما يطرحها صافي الربح كلها.
هل تدخل الطلبات الملغاة في توزيع تكلفة الإعلان؟
لا، تُستبعد الطلبات الملغاة والمرتجعة، ويتوزع الإنفاق على الطلبات النشطة فقط.
ماذا يحدث لإنفاق يوم لم يأتِ فيه أي طلب؟
يظهر منفصلًا بوصفه إنفاقًا مهدرًا، ولك أن توزعه على الطلبات النشطة ليتطابق الحساب مع التقارير المالية.
هل يستطيع مسؤول الإعلانات رؤية هامش ربحي؟
لا، إلا إذا منحته صلاحية رؤية التكاليف. يمكنه متابعة الإنفاق والطلبات والعائد دون الهوامش.
هل يحسب نظام سوبريم تكس الربح لكل طلب تلقائيًا؟
نعم، يحسب نظام المتجر الربح بعد تكلفة المنتجات وتكاليف الطلب والإعلانات، ويعرضه في الطلب والتقارير مع تنبيهات قابلة للضبط.
السؤال الذي يتغير
حين تعرف ربح كل طلب بعد إعلانه، تتغير أسئلتك: لم تعد «كم بعنا اليوم؟» بل «أي صفحة تستحق ميزانية الغد؟». وهذا السؤال وحده كفيل بتحسين هامشك من الشهر الأول.
اعرف ما تربحه من كل طلب
نفعّل تقارير الربح بعد الإعلانات ونضبط معك قواعد التكاليف وحدود التنبيه.